Phenom 300: por que o jato mais vendido do mundo quase sempre chega ao Brasil via leasing bancário
Proprietário e operador nem sempre são a mesma empresa no RAB. O leasing bancário explica por que, e o que isso muda para quem lê o registro.
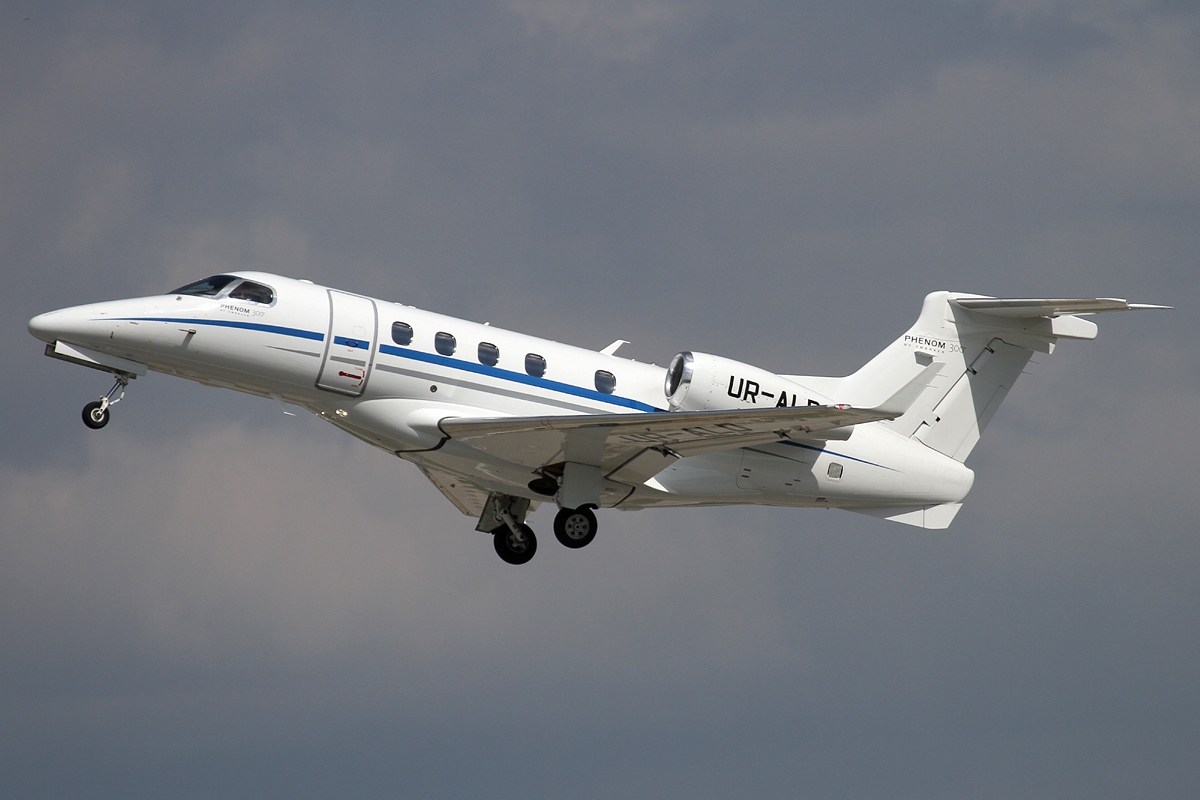
Nas últimas semanas, mais de uma aeronave executiva apareceu no noticiário registrada não em nome de quem embarca nela, e sim em nome de uma financeira. É outra linha no RAB, com outro significado jurídico: arrendamento mercantil, o leasing bancário que financia parte relevante da frota executiva do país sem que o comprador precise desembolsar o preço de fábrica inteiro de uma vez.
O Phenom 300 é o jato executivo mais vendido do mundo há treze anos seguidos, segundo os relatórios de entregas da GAMA citados pela própria Embraer. No Brasil, ele quase nunca chega pela via mais simples de imaginar (o comprador paga à vista e registra em nome próprio). A rota mais comum passa por uma estrutura de financiamento, e entender essa rota é entender como o dinheiro de verdade se move na aviação executiva brasileira.
Treze anos no topo de uma categoria inteira
Liderar entregas de uma categoria por uma década inteira não é sorte de um ano bom, é produto: cabine e alcance de jato leve com custo de operação que o mercado historicamente aceitou pagar. O preço de fábrica do Phenom 300, olhado geração a geração, mostra a outra metade dessa história: o avião ficou mais caro em ritmo bem mais rápido do que o custo de voar nele.
| Geração | Preço de fábrica | Custo direto por hora (estimado) |
|---|---|---|
| Phenom 300 (original) | US$ 8,95 mi | US$ 1.580 |
| Phenom 300E | US$ 11 mi | US$ 1.620 |
| Phenom 300EV (atual) | US$ 14 mi | US$ 1.620 |
Fonte: Jet Tracker, banco de especificações de fábrica e custo operacional por modelo (aircraft_models), dados de jun/2026. O detalhamento completo da curva de preço está no artigo sobre a alta de 56% entre gerações do Phenom 300.
Um avião de quase US$ 14 milhões na geração atual não é uma compra de capital de giro. É exatamente aí que entra a segunda metade da história, a que raramente aparece na reportagem sobre o avião em si: como esse dinheiro sai do bolso de quem opera a aeronave.
O nome que aparece no RAB nem sempre é quem voa
O RAB da ANAC registra dois papéis: proprietário e operador. Na frota executiva brasileira, a leitura ingênua assume que os dois são a mesma empresa, do mesmo grupo econômico de quem embarca no avião. Em boa parte dos jatos financiados, não são.
No arrendamento mercantil (o leasing bancário clássico), a instituição financeira compra a aeronave da fabricante e a aluga, com opção de compra ao fim do contrato, para a empresa que efetivamente vai operá-la. No RAB, isso aparece como proprietário sendo a financeira e operador sendo a empresa do grupo que voa. Consultar só o campo de proprietário, sem olhar o operador, leva a uma leitura errada de quem está por trás do avião. O guia de leitura do RAB detalha essa diferença campo a campo.
Por que leasing, e não compra à vista
Três razões explicam por que o arrendamento mercantil domina o financiamento de jato executivo no Brasil, e nenhuma delas é falta de caixa de quem compra:
Preservação de capital. Um Phenom 300EV custa perto de US$ 14 milhões parado na pista da fábrica, antes de landed cost. Empresas com operação intensiva de capital preferem manter esse dinheiro girando no negócio principal e pagar a aeronave em parcelas previsíveis, do mesmo jeito que fazem com frota de veículos ou maquinário pesado.
Estrutura de balanço. Dependendo do desenho do contrato, o arrendamento muda o tratamento contábil e tributário do ativo frente à compra direta, o que interessa a departamentos financeiros que olham a aeronave como item de balanço, não só como ferramenta de transporte.
Velocidade de entrega. A fila de produção de um jato como o Phenom 300 é longa. Quando uma unidade específica fica disponível (nova ou seminova) e o comprador não tem o capital todo pronto na hora, uma financeira consegue fechar a operação em semanas, enquanto uma captação de recursos própria levaria meses.
Leasing não é gravame, e nenhum dos dois é venda
Vale separar dois conceitos que se confundem na leitura rápida do registro. O gravame (como a alienação fiduciária) aparece quando o próprio comprador financia a compra com um banco e dá o avião em garantia: o proprietário no RAB já é o comprador, só com uma restrição de transferência até quitar a dívida. Já no arrendamento mercantil, o proprietário registrado é a financeira desde o início, e só migra para quem operou o avião se a opção de compra for exercida ao fim do contrato.
Quando uma aeronave arrendada muda de proprietário registrado (a financeira transfere a titularidade para o operador ao fim do contrato, por exemplo), o RAB mostra exatamente isso: uma movimentação de propriedade. Não é uma venda no sentido comercial do termo, é a execução de uma cláusula contratual combinada anos antes. Tratar essa mudança como "venda" na cobertura do setor é o erro mais comum de quem lê o registro sem contexto.
Quem usa esse tipo de estrutura
O padrão não é exclusividade de um setor. Aparece em empresas do agronegócio que usam o avião como ferramenta de trabalho entre fazenda e capital, em grupos industriais com frota corporativa e em holdings patrimoniais que preferem isolar o ativo aeronáutico da operação principal. O fio comum é o tamanho do cheque: quanto mais caro o modelo, maior a chance de o proprietário registrado no RAB ser uma financeira, não a empresa que efetivamente usa o avião no dia a dia.
O nome no campo "proprietário" do RAB responde quem é dono do papel. Quem é dono do avião, no sentido de quem decide a rota, é o operador, um campo diferente, ao lado.
Para quem vende peça, seguro, hangaragem ou manutenção para essa frota, a diferença é prática: o contato comercial certo é o operador, não a financeira. Cruzar os dois campos por modelo é exatamente o tipo de leitura que o catálogo do Jet Tracker e o hub de analytics automatizam, em vez de deixar essa distinção escondida numa consulta manual campo a campo.
O que isso muda para quem está comprando
Quem está avaliando a compra de um Phenom 300 ou de qualquer jato na mesma faixa de preço ganha com essa distinção antes de assinar qualquer coisa. Aeronave com proprietário registrado como financeira costuma ter contrato de arrendamento em vigor, o que muda a due diligence: não basta checar gravame e CVA, é preciso entender se a aeronave está sob leasing ativo e em que condição a opção de compra pode ser exercida. O passo a passo completo dessa auditoria, incluindo os documentos a pedir antes de fechar negócio, está no guia de como comprar um avião no Brasil.
Para quem está trazendo a aeronave de fora do país (rota comum quando a configuração certa não existe no estoque nacional), o financiamento por leasing entra na mesma conta do landed cost, com implicações tributárias próprias que fogem do escopo deste artigo e estão detalhadas em quanto custa importar uma aeronave.
Receba o radar toda sexta
Novos anúncios, quedas de preço e possíveis vendas da semana, direto no seu e-mail. Grátis.
Este artigo ajudou? Curta e mande pra quem voa, compra ou vende no setor.
Perguntas frequentes
O que é arrendamento mercantil de aeronave?
É o leasing bancário: uma instituição financeira compra a aeronave e a arrenda, com opção de compra ao fim do contrato, para a empresa que efetivamente vai operá-la. No RAB, a financeira aparece como proprietária e a empresa operadora aparece no campo de operador.
Qual a diferença entre leasing e um financiamento com gravame?
No financiamento com gravame (alienação fiduciária), o comprador já é o proprietário registrado no RAB, só com uma restrição de transferência até quitar a dívida com o banco. No arrendamento mercantil, o proprietário registrado é a financeira desde o início, e só passa para o operador se a opção de compra for exercida.
Movimentação de titularidade de um avião arrendado é uma venda?
Não necessariamente. Quando uma financeira transfere a titularidade para quem operou o avião ao fim do contrato de leasing, o RAB registra uma movimentação de propriedade, que é a execução de uma cláusula combinada anos antes, não uma venda no sentido comercial do termo.
Por que empresas preferem leasing a comprar o jato à vista?
Três razões principais: preservar capital que ficaria imobilizado no preço de fábrica, tratamento de balanço e tributário mais favorável em certas estruturas de contrato, e velocidade para fechar a operação quando uma unidade específica fica disponível antes de uma captação própria de recursos.
Como saber quem realmente opera uma aeronave registrada em nome de uma financeira?
O RAB separa proprietário e operador em campos distintos; o segundo costuma indicar quem de fato usa o avião. Para chegar ao grupo econômico por trás do CNPJ operador, é preciso cruzar com o quadro societário da Receita Federal, cruzamento que o Jet Tracker automatiza por matrícula.
Fontes
- ANAC, Registro Aeronáutico Brasileiro (dados abertos)
- Jet Tracker, banco de especificações de fábrica e custo operacional por modelo (aircraft_models), dados de jun/2026
- GAMA, General Aviation Manufacturers Association, relatórios de entregas por fabricante (dado citado pela Embraer)
- Banco Central do Brasil, regulamentação de arrendamento mercantil (leasing)
- Receita Federal, cadastro CNPJ e quadro societário (dados públicos)